Banche, Messina porta la manovra alla Consulta: «Misure sudamericane, pretendiamo rispetto»
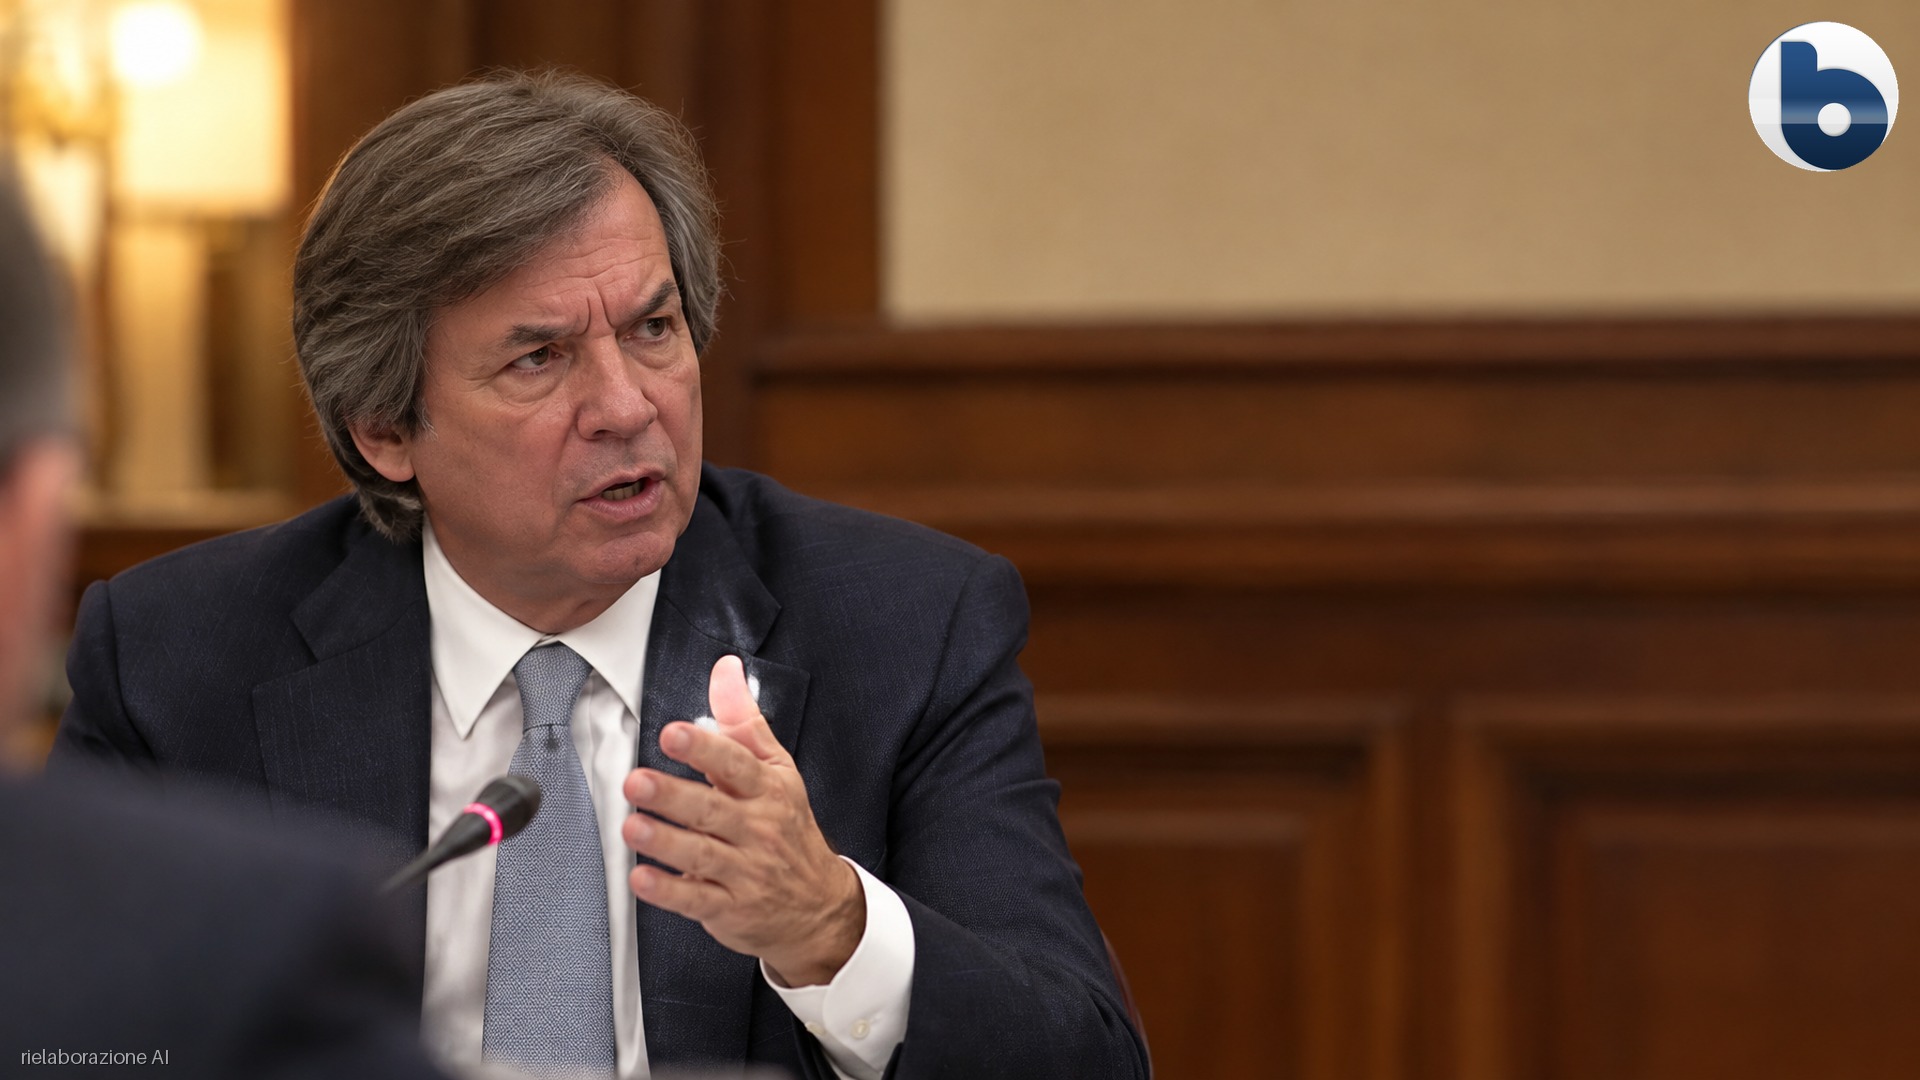
Le banche portano lo scontro sulla manovra fino alla Corte costituzionale. Oggi Carlo Messina, amministratore delegato di Intesa Sanpaolo, primo gruppo bancario italiano, è intervenuto in audizione al Senato sulla legge di bilancio. Ha attaccato frontalmente le nuove imposte a carico degli istituti di credito: «Misure sudamericane, pretendiamo rispetto». Poi l’annuncio: «Andremo alla Consulta».
Nel suo intervento Messina ha chiamato in causa anche i conti dello Stato. Ha parlato del rischio di un «cross default sul debito pubblico di cui siamo i primi investitori». Il cross default è il meccanismo per cui l’inadempienza su un’obbligazione si trasmette ad altre obbligazioni collegate. Accostato alla tassazione delle banche, lo scenario lega la tenuta del debito italiano alle condizioni imposte da chi ne detiene i titoli.
Messina e la Consulta: «proposte non costituzionali»
Davanti ai parlamentari, il numero uno di Ca’ de Sass ha definito le proposte sulle banche «non costituzionali» e ha avvertito che «le contrapposizioni potranno arrivare davanti alla Corte». L’etichetta sudamericana è tornata anche sull’ecobonus, liquidato come una «formula sudamericana».
Il ricorso alla Consulta è uno strumento previsto dall’ordinamento. Annunciato in Parlamento mentre la manovra è ancora in discussione, e accompagnato dal richiamo ai titoli di Stato in portafoglio, assume il peso di una pressione politica esercitata con un’arma finanziaria. Il messaggio rivolto al governo e alle Camere è esplicito: le scelte fiscali sul settore avranno un costo.
Banche e debito pubblico, l’argomento del rischio sistemico
Il ragionamento delle banche è noto. Gli istituti italiani sono tra i principali detentori di Btp; colpirne i bilanci, secondo questa tesi, significherebbe indebolire il primo acquirente del debito nazionale. È l’argomento del rischio sistemico, riproposto ogni volta che si discute di un prelievo sui profitti del settore.
Questo argomento colloca le priorità di bilancio di un Paese sotto la tutela dei suoi creditori. La ripartizione del carico fiscale spetta al Parlamento. Un’impresa privata, per quanto grande, partecipa al dibattito come ogni altro contribuente. Quando chi detiene una quota rilevante del debito sovrano lega le decisioni fiscali alla stabilità dei titoli pubblici, il confine fra audizione e avvertimento si assottiglia. La questione di fondo riguarda chi fissa le priorità di uno Stato: i mercati finanziari o la democrazia.
Il precedente pesa. Nell’agosto 2023 il governo varò un’imposta sui margini straordinari delle banche. Dopo le reazioni del settore e dei mercati, la norma fu riscritta: gli istituti poterono scegliere fra il versamento e l’accantonamento a riserva di una somma pari a due volte e mezzo l’imposta. Quasi tutti scelsero la riserva e l’Erario incassò poco. L’anno successivo il contributo del settore fu definito d’intesa con le banche, attraverso il rinvio di alcune deduzioni fiscali.
Misure sudamericane? Le tasse sulle banche in Europa
L’aggettivo scelto da Messina evoca espropri, default e governi instabili. I prelievi straordinari o permanenti sul settore bancario appartengono però alla storia recente di diverse democrazie europee. La Spagna ha introdotto nel 2022 un’imposta temporanea sul margine d’interesse e sulle commissioni dei grandi istituti. Il Regno Unito applica dal 2011 un prelievo specifico sui bilanci bancari e un’addizionale sull’imposta societaria per le banche.
La formula sudamericana funziona sul piano retorico: sposta una scelta politica discutibile, e legittimamente discussa, nel campo dell’illegittimità. Serve a difendere una posizione di vantaggio più che a descrivere la misura.
Credito e garanzie, le banche che rinunciano al rischio
Il mestiere della banca consiste nel prestare denaro assumendosi un rischio. Da anni, invece, il credito viene concesso quasi soltanto a fronte di garanzie solide: immobili, patrimoni personali, coperture pubbliche come il Fondo centrale di garanzia per le piccole e medie imprese, che sposta una parte del rischio sulle spalle dello Stato.
L’effetto è un prestito accessibile soprattutto a chi possiede già un patrimonio. Famiglie con redditi modesti, giovani senza beni da offrire in garanzia e piccole imprese restano escluse. Il credito, che dovrebbe finanziare chi ha un progetto e non i mezzi per realizzarlo, diventa un servizio riservato ai più ricchi. È uno dei fattori che allargano la forbice fra pochi sempre più ricchi e una vasta platea che non accede al credito.
Banche e moneta, chi guadagna sul denaro
C’è poi la questione della moneta. Nel 2014 la Banca d’Inghilterra ha spiegato in un suo bollettino che la maggior parte del denaro in circolazione nasce dai prestiti delle banche commerciali: quando un istituto concede un finanziamento, crea un deposito e quindi nuova moneta, su cui incassa interessi. Uno strumento di scambio che appartiene alla collettività genera così profitti privati.
Negli ultimi anni il rialzo dei tassi deciso dalla Banca centrale europea ha gonfiato il margine d’interesse degli istituti: i prestiti sono diventati più cari, mentre la remunerazione dei depositi è salita molto più lentamente. Una parte consistente dei profitti record del settore deriva da questa dinamica, più che da una maggiore capacità di finanziare l’economia reale.
Banche e manovra, la partita in Senato
Il rifiuto di contribuire, espresso con la minaccia di un ricorso e il richiamo al debito pubblico, misura il grado di responsabilità sociale che il sistema bancario riconosce a sé stesso. Gli istituti hanno beneficiato dei tassi alti, delle garanzie pubbliche e del ruolo di intermediari della moneta. Davanti alla richiesta di restituire una parte di quei guadagni, la risposta è stata la Consulta.
La manovra prosegue ora il suo iter in Senato, dove le commissioni dovranno decidere se confermare o modificare le norme sulle banche contestate da Messina.